
4月1日になると、学校や役所、会社では新しい年度が始まります。暦は1月に切り替わったのに、国のお金を数える一年だけは、なぜ春からなのでしょうか。
答えは、桜の季節だからでも、学校が先に4月入学だったからでもありません。国の会計年度を整え直した明治時代、7月始まりだった一年を4月始まりへ移すために、明治18年度だけを7月から翌年3月までの9か月に短縮したことが出発点です。
会計年度は最初から4月ではなかった
明治政府が会計年度を初めて制度化した明治2年(1869)は、10月始まりでした。西暦を採用した明治6年(1873)には1月始まりへ変わり、暦の一年と会計の一年が同じだった時期もあります。
さらに明治8年(1875)からは、地租の納期に合わせて7月始まりになりました。会計年度は、季節の区切りをそのまま写したものではなく、税がいつ入り、国の収入と支出をどこで締めるかに合わせて動いていたのです。
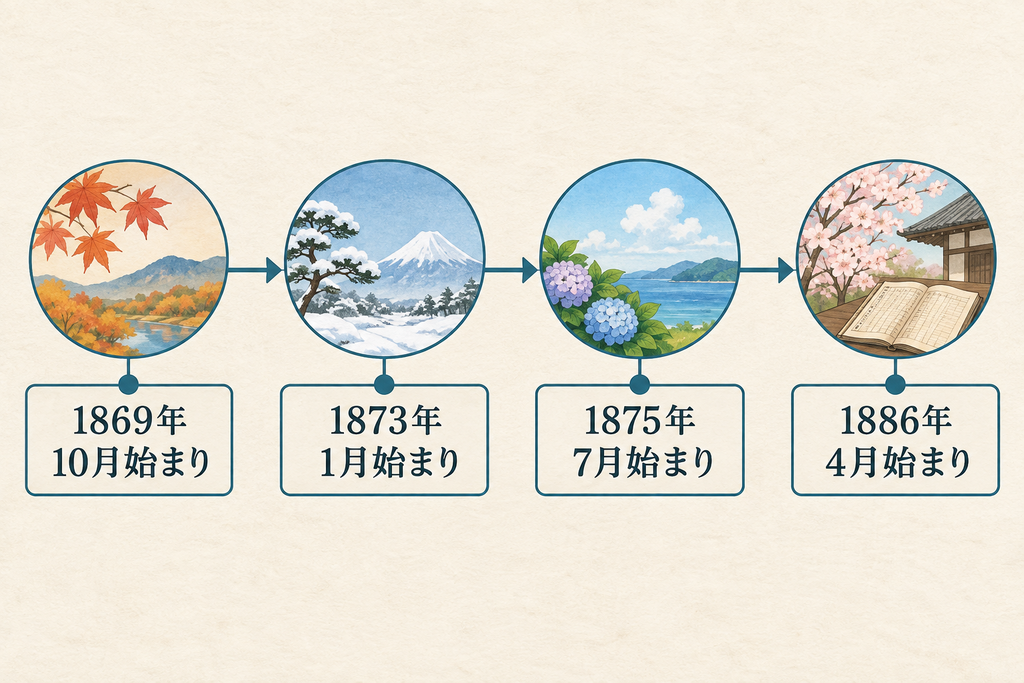
会計年度は、予算を立てたあとに収入と支出を同じ一年分として集計し、決算して次の予算へ渡すための共通の枠でもあります。始まりの月を変えることは、カレンダーの表示を替えるより、帳簿のどこで一冊を閉じるかを替える作業に近いものでした。
4月始まりだけが特別に自然だったわけではありません。帳簿を一年分で閉じるための境目は、国の収入の時期に合わせて何度も置き直されていました。
7月始まりの帳簿に生まれた予算のずれ
明治17年(1884)ごろ、軍事費の増加で国の収支は悪化していました。当時の大蔵卿、松方正義は、次の年度に入るはずの予算の一部を今年度の収入として繰り上げ、赤字を減らす方法を用いました。
これは、手元の帳簿では不足が小さく見えても、次の年度が始まる前から収入の一部を使っている状態です。繰り上げが続けば、次の帳簿にも同じ不足が残ります。そこで必要になったのが、会計年度そのものを切り替えて、予算のずれを一度整理することでした。
このときの4月は、春に合わせた飾りのよい境目ではありません。7月始まりの会計を無理なく終え、先取りしていた収入と支出の関係を新しい年度で数え直すために選ばれた、財政上の継ぎ目でした。
明治18年度だけを9か月にした
改正では、明治19年度から会計年度を4月始まりにしました。ただし、7月始まりの一年をそのまま4月まで延ばすと、移行の境目が重なります。そこで明治18年度は、7月から翌年3月までの9か月で終えることになりました。
一年を3か月短くするのは、単なる日付の変更ではありません。古い7月始まりの帳簿を3月で閉じ、4月から新しい一年を始めるための、一度きりの短い会計年度です。この切り替えによって、予算を繰り上げていた問題の整理と赤字の削減が図られました。
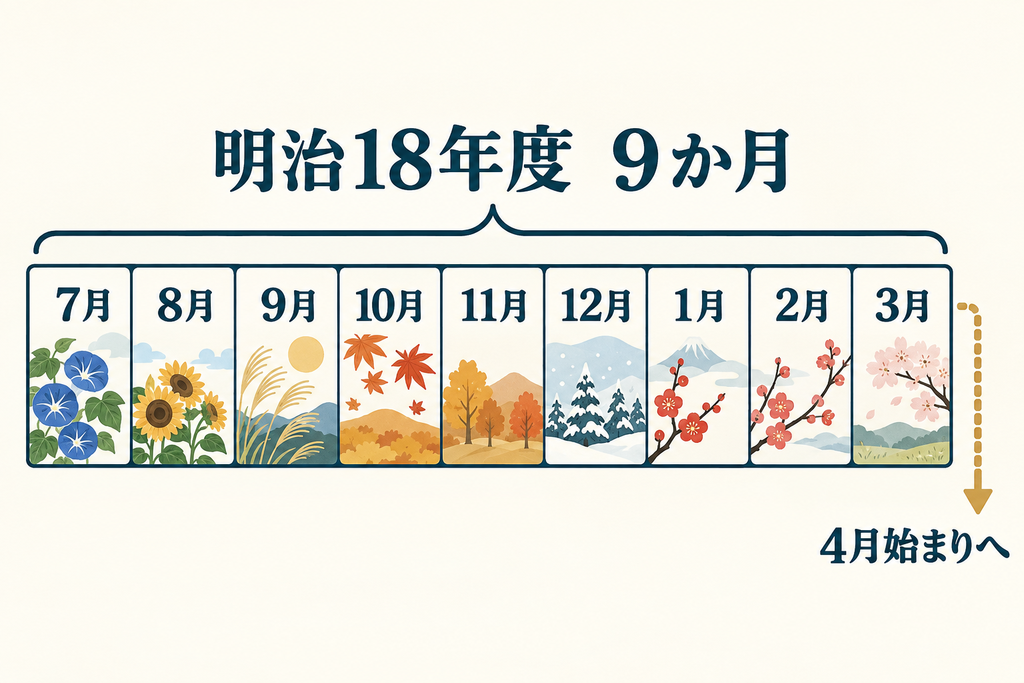
カレンダーの上では4月から6月が消えたわけではありません。消えたのは、その3か月を旧年度へ入れるという数え方です。月は続いたまま、帳簿の一年だけが先に閉じられました。
会計の境目が学校の新年度へ広がった
こうして定着した国の会計年度に合わせる形で、学校などの新年度も4月開始になっていきました。4月入学が会計年度を決めたのではなく、国のお金を整理する境目が、役所や学校の暦へ広がった順番です。
現在も国の会計年度は、4月1日から翌年3月31日までと法律で定められています。1月の新年と4月の新年度が別にあるのは、一年を二つに分けているからではありません。暦の一年とは別に、国の収入と支出を一冊の帳簿として閉じる一年が残っているためです。
4月の始まりに残っているのは、春らしい区切りというより、7月始まりだった帳簿を9か月で閉じた明治18年度の継ぎ目です。


コメント